

Koszty i formalności
Jaki VAT obowiązuje przy zakupie pokrycia i remoncie dachu?
W skrócie
Zacznij od ustalenia, czy kupujesz towar, czy usługę. Sam zakup blachy, płyt warstwowych lub izolacji to dostawa opodatkowana stawką podstawową. Obniżona stawka może objąć budowę lub remont w kwalifikującym się budynku mieszkalnym, zależnie od zakresu prac oraz rodzaju i powierzchni obiektu. Sam zapis na fakturze nie wystarcza. Sprawdź też, kto nabywa materiały, organizuje transport i wykonuje montaż – to wpływa na kwalifikację podatkową w Polsce.
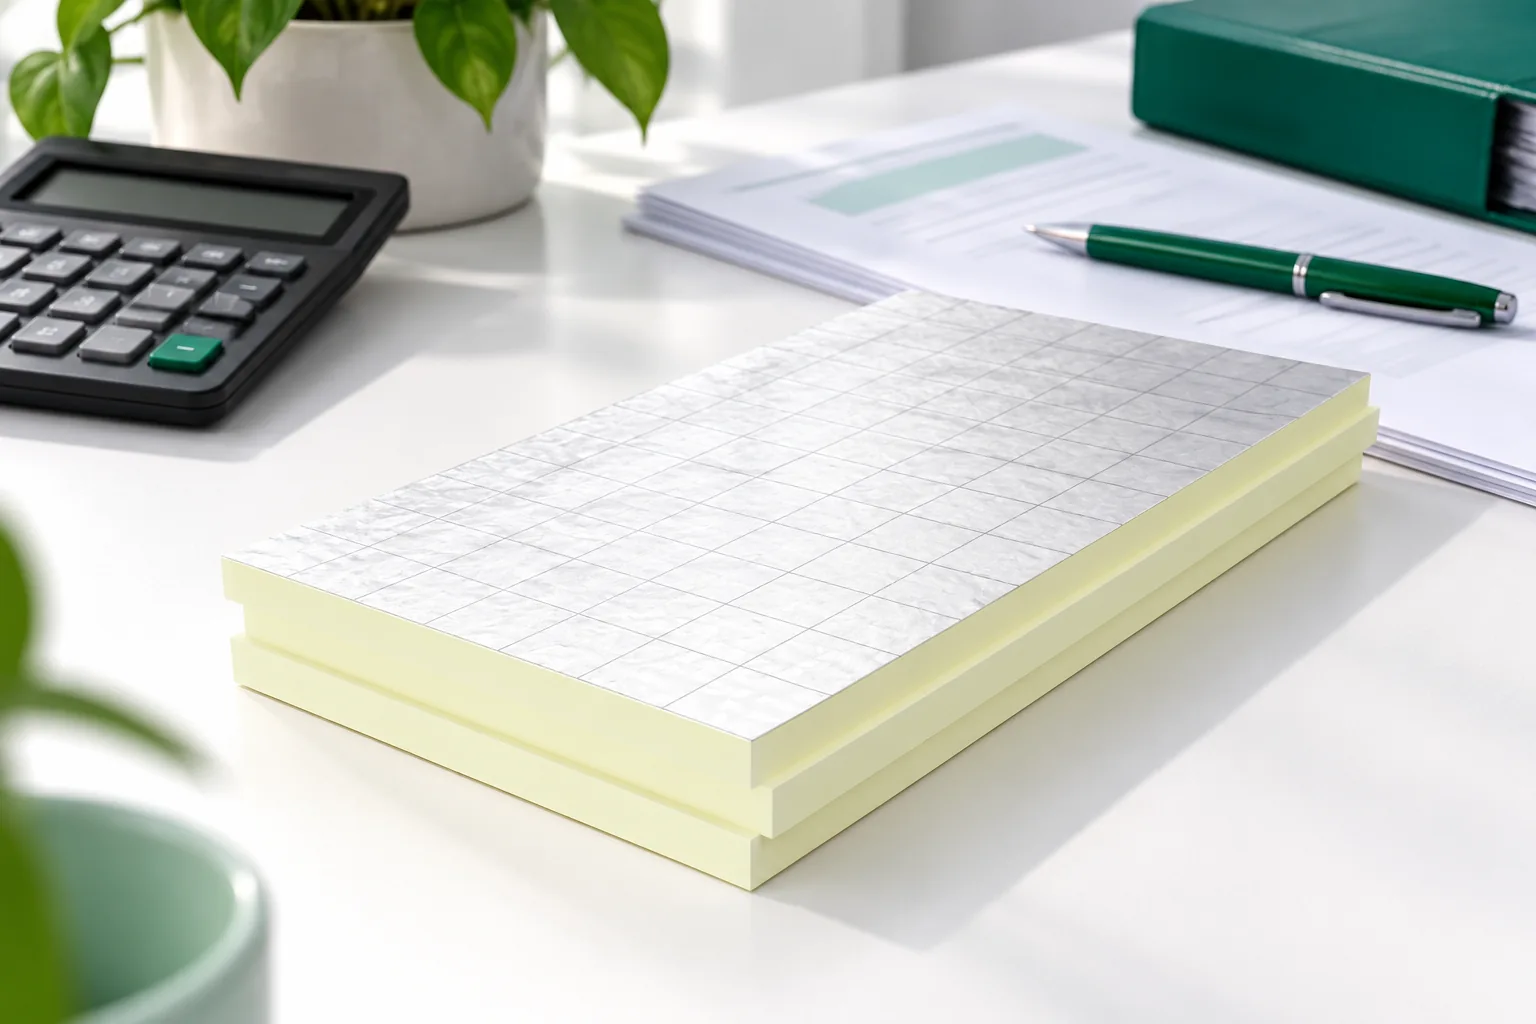
Kiedy materiał jest rozliczany ze stawką 23%?
Zakup blachodachówki w hurtowni jest dostawą towaru. Nie staje się usługą remontową tylko dlatego, że arkusze trafią na dom jednorodzinny. Tak samo należy traktować osobny zakup blachy trapezowej, płyt PIR, wkrętów i obróbek. Przy typowej sprzedaży tych wyrobów stosuje się stawkę podstawową. Klient powinien otrzymać czytelną informację o cenie netto, podatku i kwocie do zapłaty.
Inna sytuacja występuje wtedy, gdy wykonawca odpowiada za rzeczywistą usługę wraz z materiałami. Trzeba ocenić całe zamówienie, jego cel i warunki. Nie wystarczy połączyć dwóch niezależnych zakupów w jedną pozycję. Nie można też dowolnie wybierać stawki według tego, który wariant daje niższy rachunek.
Kiedy remont dachu może korzystać z 8% VAT?
Obniżona stawka obejmuje wskazane w ustawie czynności dotyczące budownictwa objętego społecznym programem mieszkaniowym. Należą do nich między innymi budowa, remont, modernizacja i termomodernizacja. Wymiana pokrycia dachu domu może mieścić się w tym zakresie. Najpierw trzeba jednak ustalić charakter obiektu oraz to, co dokładnie wykonuje sprzedawca usługi.
Hala produkcyjna, magazyn albo samodzielny lokal użytkowy nie uzyskują preferencji właściwej budownictwu mieszkaniowemu tylko dlatego, że zastosowano podobną płytę dachową. Ten sam wyrób może wystąpić w transakcjach rozliczanych inaczej. O podatku nie rozstrzygają jego kolor, grubość ani nazwa handlowa.
Co oznaczają limity 300 i 150 m²?
Dla domu jednorodzinnego istotny jest limit 300 m² powierzchni użytkowej. Dla lokalu mieszkalnego wynosi on 150 m². To nie są wymiary połaci dachowej ani powierzchnia kupowanych arkuszy. Dach o powierzchni 320 m² nie przesądza więc o przekroczeniu limitu dotyczącego domu. Dane trzeba odczytać z właściwej dokumentacji budynku.
Przy przekroczeniu ustawowego limitu preferencja nie zawsze znika w całości. Obniżoną stawkę stosuje się do odpowiedniej części podstawy opodatkowania, zgodnie z udziałem powierzchni kwalifikowanej. Podział powinien być udokumentowany. W budynku o nietypowej funkcji lub mieszanym przeznaczeniu nie warto przenosić zasad z prostego remontu domu bez odrębnej oceny.
Jak powinna wyglądać oferta i faktura?
Dobra oferta opisuje obiekt, zakres prac i sposób rozliczenia materiałów. Powinna wskazywać, kto kupuje pokrycie, organizuje transport i odpowiada za montaż. Warto osobno ustalić demontaż, wywóz odpadów, rusztowania, obróbki oraz naprawy podłoża. Pozycje kosztorysu pomagają porównać oferty, lecz o kwalifikacji podatkowej nadal decyduje rzeczywista treść transakcji.
Faktura powinna odpowiadać temu, co wykonano. Ogólne określenie „usługa budowlana” nie usuwa błędnej kwalifikacji, a szczegółowy wykaz materiałów sam nie przesądza o rozbiciu świadczenia. Wykonawca powinien wyjaśnić zastosowaną stawkę. Przy poważnych wątpliwościach może skorzystać z wiążącej informacji stawkowej dla konkretnego świadczenia.
Jak porównać dwie ceny z różnym podatkiem?
Przykładowa wartość netto 20 000 zł daje 24 600 zł przy VAT 23% oraz 21 600 zł przy VAT 8%. To wyłącznie pokaz działania podatku. Nie dowodzi, że dane zlecenie wolno opodatkować na dwa sposoby. Porównanie ma sens dopiero po sprawdzeniu, czy obie oferty obejmują ten sam zakres i czy każda stawka jest uzasadniona.
Oferta materiałowa może nie zawierać podnośnika, uszczelnień lub rozładunku. Oferta z montażem bywa z kolei pomniejszona o naprawę więźby, która ujawni się po zdjęciu starej blachy. Dla osoby bez prawa do odliczenia podatku kluczowy jest pełny koszt brutto. Firma powinna dodatkowo ustalić z księgowością, w jakim zakresie może odliczyć VAT.
Co ustalić przed wpłatą zaliczki?
Przygotuj dokument potwierdzający przeznaczenie i powierzchnię użytkową obiektu. Uzgodnij z wykonawcą zakres usługi oraz zasady rozliczenia robót dodatkowych. Poproś o ofertę z podatkiem i o wyjaśnienie różnic pomiędzy wariantami. Sama deklaracja nabywcy o „dachu mieszkalnym” nie zastępuje prawidłowej oceny podatkowej.
Sprawdź również, czy zamówienie obejmuje dach budynku, czy odrębne zadaszenie, wiatę lub garaż. Nie każdy obiekt na działce domu podlega tym samym zasadom. Jeśli zakres zmieni się podczas prac, trzeba ocenić skutki dla rozliczenia. Takie ustalenia warto zrobić przed zakupem materiałów, gdy kosztorys i umowę można jeszcze spokojnie poprawić.
W porównaniu ofert zapisuj osobno wartość netto, stawkę podatku i kwotę brutto. Dwie podobne sumy końcowe mogą obejmować inny zakres robót. Ustal też, jak zostanie udokumentowana zaliczka i późniejsze rozliczenie wykonanej usługi.
7 oddziałów. Materiały blisko Ciebie.

Otrzymaj bezpłatną wycenę
Materiały do Twojego projektu


Podobne poradniki
Dach z blachy warto rozważyć przede wszystkim wtedy, gdy zależy Ci na ograniczeniu ciężaru przekazywanego na konstrukcję — zarówno w nowym projekcie,…
Łaty i kontrłaty pełnią odrębne funkcje, dlatego przy wyborze układu rusztu warto zacząć od wymagań systemu pokrycia, a nie od gotowych rozstawów.…
Dachowa płyta warstwowa nie jest automatycznie podłogą do swobodnego chodzenia. Wejście podczas montażu lub przeglądu może być dopuszczone w określonych warunkach, które…
O wyborze pokrycia dachowego decyduje przede wszystkim funkcja budynku, a nie sam wygląd arkusza. Inwestor powinien sprawdzić, czy porównuje kompletny układ dachu,…
Bezpieczny dostęp do dachu trzeba zaplanować, zanim pokrycie zostanie ułożone, gdy podpory są jeszcze widoczne. Najpierw przygotuj wykaz urządzeń wymagających serwisu, np.…
O potrzebie odśnieżania nie decyduje sama grubość białej warstwy. Liczą się masa śniegu, jego rozmieszczenie i nośność konkretnego dachu. Prace powinny wynikać…
Remont starej hali nie musi oznaczać wymiany całego budynku. Płyty warstwowe mogą połączyć nowe poszycie z ociepleniem ścian i dachu. Rdzeń PIR…
Projektowanie połączenia murłaty z wieńcem wymaga doboru kotew pod względem rodzaju, rozstawu i osadzenia, a także współpracy z drewnem i betonem. Sam…